12 settembre 2026
A cura dell’Osservatorio Credito e Legalità –
Confedercontribuenti Imprese Italia
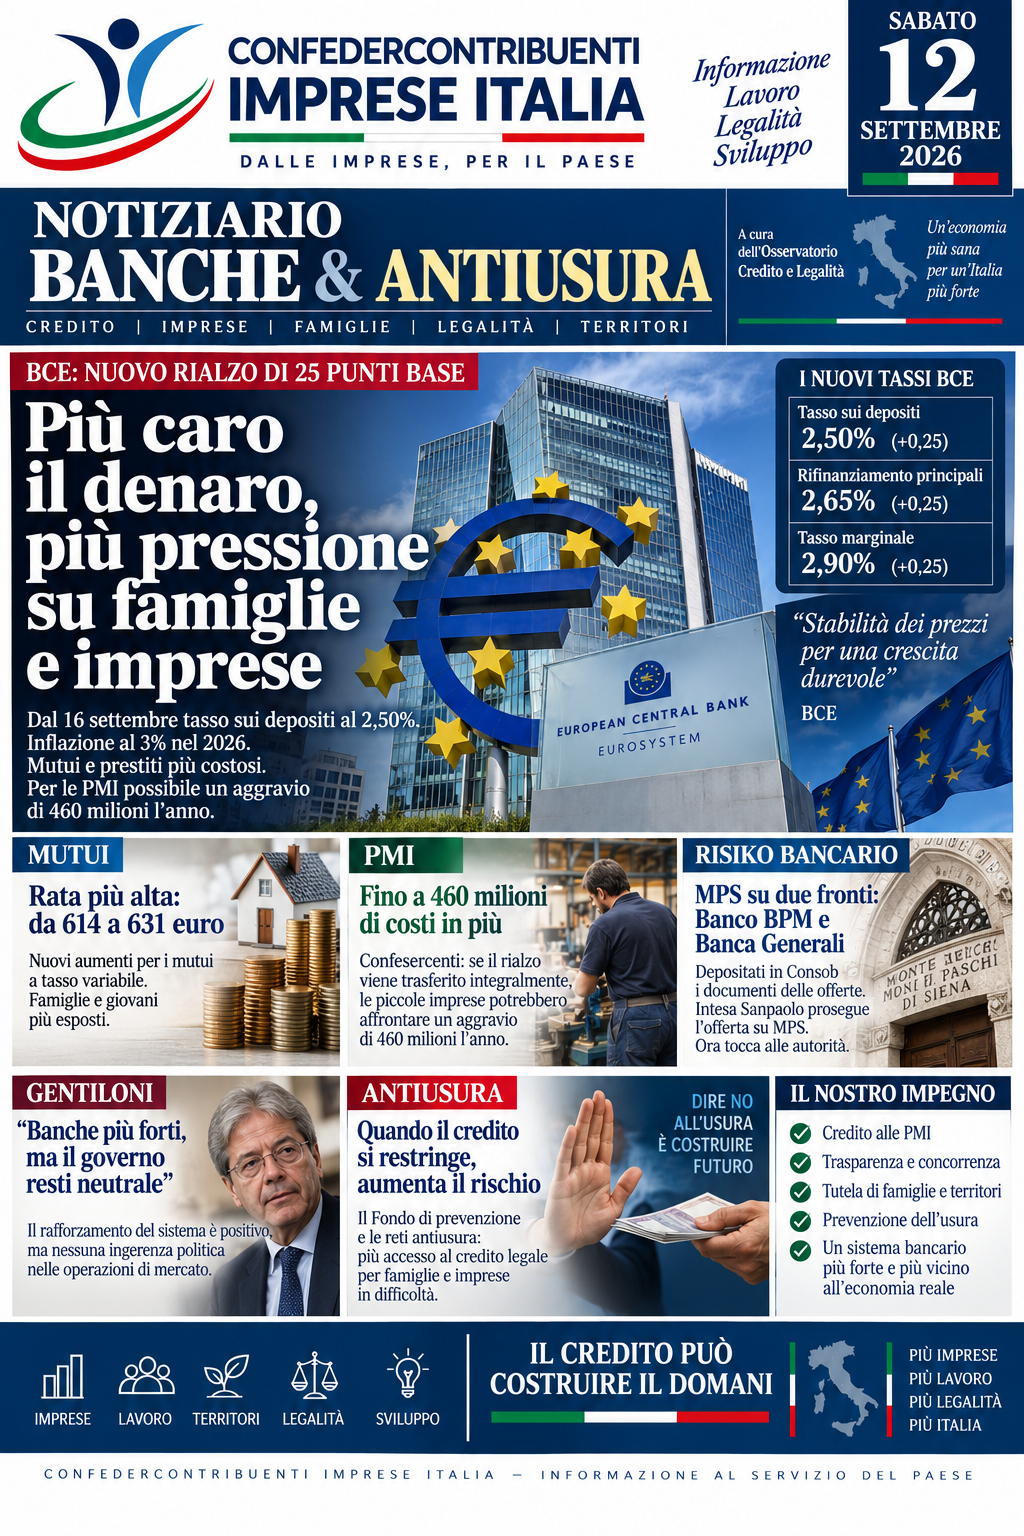
Il notiziario di oggi si apre con una svolta destinata a pesare su famiglie, mutui e soprattutto piccole imprese: la BCE ha deciso un nuovo rialzo di 25 punti base. Sullo sfondo, il risiko bancario italiano entra in una fase sempre più complessa, mentre il tema dell’accesso legale al credito torna a intrecciarsi direttamente con la prevenzione dell’usura.
BCE: torna a salire il costo del denaro
La Banca centrale europea ha aumentato di 0,25 punti percentuali i tassi ufficiali. Dal 16 settembre il tasso sui depositi salirà al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello marginale al 2,90%. È il secondo aumento del 2026. �
PMI.it +1
La ragione è soprattutto l’inflazione: nelle nuove proiezioni BCE viene stimata mediamente al 3% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028. Francoforte ha contemporaneamente migliorato le previsioni sulla crescita dell’Eurozona, allo 0,9% quest’anno e all’1,4% nel 2027. �
LaPresse
Mutui: nuove rate in aumento
L’effetto sarà particolarmente evidente sui finanziamenti a tasso variabile. Una simulazione relativa a un mutuo standard da 126.000 euro con durata di 25 anni porta la rata da 614 a circa 631 euro mensili; rispetto all’inizio del 2026 l’incremento accumulato arriverebbe a circa 53 euro al mese. �
PMI.it
Il problema riguarda anche il credito al consumo e i nuovi finanziamenti. La FABI chiede alle banche di non reagire alla stretta monetaria restringendo ulteriormente il credito all’economia reale. �
ANSA.it
PMI, possibile conto da 460 milioni
È probabilmente questa la notizia più importante per Confedercontribuenti Imprese Italia.
Secondo una stima di Confesercenti, se i 25 punti base venissero trasferiti integralmente dalle banche sui finanziamenti, i circa 93 miliardi di credito alle imprese con meno di 20 addetti potrebbero generare a regime un maggiore onere nell’ordine di 460 milioni di euro l’anno. �
ANSA.it
Il problema è aggravato dalla contemporanea pressione dei costi energetici. Per le microimprese significa trovarsi tra due fuochi: denaro più caro e maggiori costi operativi.
Risiko bancario: MPS gioca su due tavoli
Nel frattempo continua la trasformazione del sistema bancario italiano. Monte dei Paschi di Siena ha depositato alla Consob i documenti delle due offerte su Banco BPM e Banca Generali. Per Banco BPM sono previste 1,567 nuove azioni MPS per ogni titolo conferito; per Banca Generali 6,958. �
Corriere della Sera +1
Ora iniziano le verifiche delle autorità, con passaggi che coinvolgeranno Consob, Antitrust, Ivass e BCE. Particolarmente importante sarà l’assemblea straordinaria MPS del 29 ottobre, chiamata a pronunciarsi sulle operazioni. �
Corriere della Sera
Tutto questo avviene mentre Intesa Sanpaolo porta avanti la propria offerta su MPS. Reuters descrive il sistema italiano come entrato in una fase di consolidamento alimentata da bilanci bancari più robusti e capitale in eccesso. �
Reuters
Gentiloni: banche più forti, ma la politica resti fuori
Si inseriscono perfettamente nel quadro di oggi le dichiarazioni di Paolo Gentiloni che abbiamo appena esaminato. L’ex presidente del Consiglio considera il rafforzamento delle banche italiane un fatto positivo rispetto alla situazione di dieci anni fa, ma pone un principio fondamentale: il governo dovrebbe mantenere una posizione neutrale nelle operazioni di mercato.
È un tema importante perché il consolidamento può creare gruppi più competitivi a livello europeo, ma non deve tradursi automaticamente in una riduzione della concorrenza o dell’offerta di credito nei territori.
ANTIUSURA — Quando il credito legale si restringe, aumenta il rischio
L’aumento dei tassi pone una questione che non può essere considerata esclusivamente bancaria.
Una piccola impresa finanziariamente fragile che vede aumentare il costo del credito o si trova davanti a un rifiuto bancario può diventare più vulnerabile a prestiti illegali e usura.
Esiste però uno strumento che troppo spesso rimane poco conosciuto: il Fondo per la prevenzione del fenomeno dell’usura, previsto dalla legge 108/1996 e gestito dal Dipartimento del Tesoro. Attraverso garanzie pubbliche facilita l’accesso al credito di soggetti in difficoltà economica e a rischio di usura. �
ABI
Per le PMI, il canale passa attraverso i Confidi; cittadini e famiglie possono invece rivolgersi alle associazioni e fondazioni antiusura abilitate. ABI e Ministero dell’Interno hanno inoltre un accordo quadro finalizzato a facilitare l’utilizzo dei fondi e la collaborazione tra banche, associazioni imprenditoriali, Confidi e organizzazioni antiracket e antiusura. �
ABI
ABI – informazioni sulla prevenzione dell’usura�
La posizione dell’Osservatorio
Il credito è anche una questione di legalità. Se il costo del denaro aumenta, non possiamo permettere che le imprese economicamente sane ma finanziariamente fragili vengano progressivamente espulse dal circuito bancario.
Il sistema bancario italiano può diventare più grande e più solido attraverso le aggregazioni, ma deve contemporaneamente garantire credito alle PMI, trasparenza delle condizioni, valutazioni rapide delle richieste e strumenti efficaci per chi attraversa difficoltà temporanee.
La prevenzione dell’usura comincia prima dell’intervento della magistratura: comincia quando un imprenditore in difficoltà trova ancora aperta una porta nel sistema finanziario legale.